Raisin: Fest-, Tagesgeld, ETFs

- 963.00 Rezensionen
- 4,1
- Downloads
- 1.000.000+
Unsere Einschätzung zu Raisin: Fest-, Tagesgeld, ETFs von Appgk
Ich habe Raisin vor allem als Werkzeug für Menschen ausprobiert, die ihre Geldanlage nicht auf mehrere einzelne Bank- und Depot-Apps verteilen möchten. Die App von Raisin SE verbindet Sparen, Investieren und Vorsorge in einer Oberfläche: Tagesgeld und Festgeld stehen neben ETF-Angeboten und Rürup. Das klingt zunächst nach einer großen Themenbreite, in der Praxis liegt die Stärke aber weniger in spektakulären Funktionen als in der Möglichkeit, verschiedene finanzielle Ziele an einem Ort zu ordnen.
Mein erster Eindruck: Raisin ist eher eine zentrale Finanzplattform als eine klassische Banking-App. Ich kann damit nicht einfach meinen gesamten Alltag bezahlen, Überweisungen verwalten oder ein normales Girokonto ersetzen. Wer genau das sucht, ist bei einer Hausbank oder einer reinen Neobanking-App besser aufgehoben. Wer dagegen Rücklagen, länger gebundene Zinsen, ETF-Sparen und Altersvorsorge vergleichen und strukturieren möchte, bekommt einen deutlich passenderen Ansatz.
Die Anwendung ist kostenlos und für alle Altersgruppen ab null Jahren freigegeben. Im Finanzbereich ist sie inzwischen recht etabliert: Im Store liegt sie bei durchschnittlich 4,1 Sternen aus rund 11.000 Bewertungen und kommt auf mehr als eine Million Installationen. Diese Reichweite sagt nicht automatisch, dass jedes Detail perfekt gelöst ist, sie zeigt aber, dass Raisin nicht wie ein kleines Nischenprojekt wirkt.
So sieht ein sinnvoller Grundablauf aus
Erst das Ziel, dann das Produkt
Ich würde die App nicht mit der Frage öffnen, welches Angebot gerade den höchsten Zinssatz zeigt. Der bessere Einstieg ist die Aufteilung nach Zweck. Geld, das jederzeit für eine Reparatur oder eine unerwartete Rechnung verfügbar sein soll, gehört gedanklich in einen anderen Topf als Geld, das mehrere Monate oder Jahre nicht gebraucht wird. ETF-Sparen wiederum ist kein Ersatz für einen kurzfristigen Notgroschen, und eine Rürup-Lösung folgt noch einmal anderen Regeln.
Diese Trennung ist besonders wichtig, weil die gemeinsame Oberfläche leicht den Eindruck vermittelt, alle Produkte seien gleich flexibel. Das sind sie nicht. Tagesgeld passt zu einer Reserve mit Zugriff, Festgeld zu einem Betrag mit planbarem Zeithorizont, ETFs zu langfristigem Vermögensaufbau mit Wertschwankungen und Rürup zur Altersvorsorge unter besonderen steuerlichen und vertraglichen Bedingungen. Die App hilft beim Nebeneinander dieser Bereiche, nimmt mir die Entscheidung über den passenden Zweck aber nicht ab.
Mein praktischer Ablauf beginnt deshalb mit einer kurzen Notiz außerhalb der App: Wie viel Geld muss verfügbar bleiben, wann könnte ich den Rest benötigen, und welche Schwankungen halte ich aus? Erst danach lohnt sich der Blick auf die jeweiligen Angebote. Das verhindert, dass ein attraktiver Zins oder ein bekannt klingender ETF die eigentliche Planung verdrängt.
Ein realistischer Alltagseinsatz
Angenommen, ich habe nach mehreren Monaten des Sparens einen Betrag übrig, den ich nicht sofort brauche. Einen Teil möchte ich als Reserve erreichbar halten, einen zweiten Teil für einen festen Zeitraum parken und regelmäßig einen kleineren Betrag in einen ETF investieren. In Raisin kann ich diese drei Überlegungen in derselben Finanzumgebung verfolgen, statt zwischen einer Tagesgeldseite, einem Depot und einem Vorsorgeanbieter zu wechseln.
Unknown
Alle Nachrichten ansehen
Google Fotos im Griff: So wird aus der Kamerarolle ein durchsuchbares Archiv
Woodturning im Test: Holz drehen, zur Ruhe kommen und etwas Eigenes schaffen
Warum Video Maker,Fotodiashow,Musik Die Videobearbeitung Revolutioniert
Mein dm: Die App, die Ihr Einkaufserlebnis neu definiert
Warum Spider Solitaire: Kartenspiel Jetzt So Beliebt Ist
Car Wash: Auto Repair Garage – Ein Rollenspiel für Autoliebhaber
Der Vorteil liegt dabei nicht nur in weniger Apps. Ich sehe meine Entscheidungen eher als zusammengehöriges System. Die Reserve soll nicht plötzlich in einem schwankenden Anlageprodukt landen, während der langfristige Sparbetrag nicht versehentlich auf einem kaum verzinsten Zwischenkonto liegen bleibt. Diese gedankliche Ordnung ist für mich der eigentliche Nutzen der Anwendung.
Wichtig ist allerdings, die einzelnen Bedingungen wirklich zu lesen. Verfügbarkeit, Laufzeit, Kündigungsregeln, Einlagenschutz, Kosten und steuerliche Behandlung können sich je nach Produkt unterscheiden. Eine übersichtliche App macht diese Unterschiede nicht automatisch kleiner. Sie macht sie nur leichter vergleichbar, wenn ich mir die Zeit dafür nehme.
Die besten Seiten von Raisin: Fest-, Tagesgeld, ETFs
Das sollten Sie bei Raisin: Fest-, Tagesgeld, ETFs beachten
Was die Oberfläche gut macht
Raisin führt mehrere Finanzbereiche zusammen, ohne sich auf eine einzige Anlageform zu beschränken. Wer bisher für Festgeld eine Bank-App, für ETFs einen Broker und für die Altersvorsorge einen separaten Anbieter verwendet hat, kann die eigene Struktur dadurch übersichtlicher erleben. Besonders hilfreich finde ich, dass die Kategorien nicht nur nach Produktnamen, sondern auch nach Spar- und Anlagezielen gedacht werden können.
Die App eignet sich dadurch gut als regelmäßiger Kontrollpunkt. Ich muss nicht jeden Tag hineinschauen. Ein fester Termin, etwa am Monatsanfang oder nach dem Eingang des Gehalts, reicht für viele Nutzer völlig aus. Dann kann ich prüfen, ob der geplante Sparbetrag noch passt, ob ein Festgeldziel näher rückt und ob meine langfristige Aufteilung weiterhin zu meiner persönlichen Situation passt.
Genau hier liegt auch eine kleine Gefahr: Eine Finanz-App kann zum ständigen Nachsehen verleiten. Bei ETFs führt häufiges Kontrollieren eher zu unnötiger Nervosität als zu besseren Entscheidungen. Ich würde Raisin deshalb nicht wie eine Kurs-App verwenden, sondern wie ein Planungs- und Ausführungswerkzeug mit klaren, seltenen Routinen.
Welche Einstellungen und Gewohnheiten sich lohnen
Benachrichtigungen nicht gedankenlos aktivieren
Bei einer Anwendung für Sparen und Investieren sind Benachrichtigungen nützlich, wenn sie mich an echte Aufgaben erinnern. Eine Information zu einem anstehenden Schritt oder eine wichtige Statusänderung kann sinnvoll sein. Dagegen brauche ich keine dauernde Aufforderung, meine langfristige Anlage wegen kurzfristiger Marktbewegungen zu überprüfen. Falls die App unterschiedliche Benachrichtigungsarten anbietet, würde ich nur das einschalten, was eine konkrete Handlung auslöst.
Möchten Sie nicht die vollständige Rezension lesen?
Das ist kein nebensächlicher Komforttipp. Eine gute Einstellung schützt meine Strategie vor spontanen Reaktionen. Wer ETF-Sparen langfristig plant, sollte nicht bei jeder schwachen Börsenphase das gesamte Vorhaben infrage stellen. Wer Festgeld nutzt, sollte umgekehrt die Laufzeit und den späteren Verwendungszweck im Kalender markieren, statt sich allein auf eine App-Erinnerung zu verlassen.
Zugang und persönliche Daten sorgfältig behandeln
Da Raisin sensible Finanzinformationen bündelt, würde ich die Anmeldung nicht beiläufig auf einem fremden Gerät erledigen. Ein starkes, nur dort verwendetes Passwort, die sichere Gerätesperre und ein bewusster Umgang mit Bestätigungsschritten gehören für mich zur Grundausstattung. Die App kann eine komfortable Oberfläche sein, aber die Sicherheit beginnt nicht erst bei einem technischen Schutzmechanismus, sondern bei meiner eigenen Routine.
Screenshots
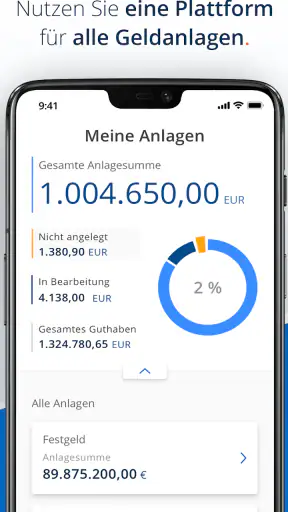
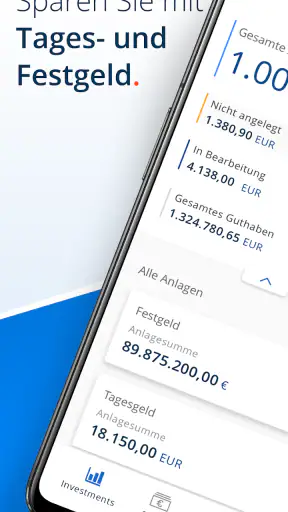
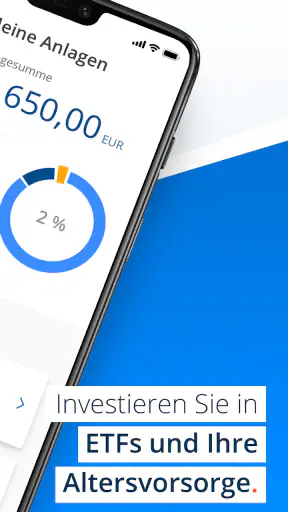
Ich würde außerdem vor jeder Konto- oder Produktentscheidung kontrollieren, ob persönliche Angaben, Bankverbindung und gewünschtes Anlageziel noch stimmen. Gerade bei wiederkehrenden Sparplänen kann eine alte Annahme lange weiterlaufen, obwohl sich Einkommen, Ausgaben oder der geplante Zeithorizont geändert haben. Eine kurze Prüfung vor dem Absenden ist langsamer als ein blindes Bestätigen, erspart aber später unnötige Korrekturen.
Produktdetails vor dem Vergleich lesen
Die Vergleichbarkeit ist eine der attraktivsten Seiten der App, kann aber auch zu einer verkürzten Betrachtung führen. Ich würde nicht nur auf einen Zinssatz oder eine ETF-Bezeichnung schauen. Entscheidend ist, ob die Laufzeit zu meinem Bedarf passt, wie der Zugriff funktioniert, welche Kosten anfallen und ob die Anlageform mein Risiko aushält. Bei Vorsorgeprodukten kommen steuerliche und vertragliche Fragen hinzu, die sich nicht mit einem schnellen Blick auf eine Übersicht erledigen lassen.
Mein Tipp für wiederholte Entscheidungen: Ich notiere mir vor dem Vergleich drei Kriterien, die nicht verhandelbar sind, und drei Punkte, bei denen ich flexibel bin. So bleibt die Auswahl nachvollziehbar. Das ist besonders hilfreich, wenn mehrere Angebote auf den ersten Blick ähnlich wirken. Die App beschleunigt das Sammeln von Informationen; die Entscheidung wird dadurch aber nicht automatisch objektiv oder richtig.
Eine eigene Übersicht außerhalb der App behalten
Auch wenn Raisin mehrere Anlagebereiche zusammenführt, würde ich zusätzlich eine einfache private Übersicht führen. Darin können Ziel, Betrag, Laufzeit, monatlicher Sparbeitrag und geplanter Verwendungszweck stehen. Das muss kein kompliziertes Haushaltsbuch sein. Der Sinn besteht darin, die App nicht mit meinem gesamten Gedächtnis zu belasten.
Diese Gewohnheit wird besonders wertvoll, wenn ich mehrere Festgeldlaufzeiten kombiniere. Dann entsteht eine Art Staffelung: Nicht alles endet gleichzeitig, und regelmäßig wird ein Teil wieder verfügbar. Das kann praktischer sein als ein einziger großer Vertrag, wenn ich absehbar in verschiedenen Zeitpunkten Geld benötigen könnte. Gleichzeitig verteilt eine solche Aufteilung die Entscheidungen und verlangt mehr Aufmerksamkeit. Raisin kann die Angebote an einem Ort zeigen, aber meine persönliche Fälligkeitsplanung muss ich bewusst pflegen.
Schnellere Muster für wiederkehrende Aufgaben
Monatliche Sparroutine statt spontane Einzelentscheidungen
Für ETF-Sparen ist eine feste Routine in meinen Augen sinnvoller als monatliches Grübeln. Ich würde einen Betrag wählen, der auch in einem teureren Monat realistisch bleibt, und die Ausführung regelmäßig überprüfen. Der häufigste Fehler ist nicht, zu wenig über den Markt zu wissen, sondern einen Sparplan so groß anzulegen, dass er bei der ersten finanziellen Belastung wieder pausiert werden muss.
Raisin kann dabei als gemeinsamer Ort für die langfristige Planung dienen. Trotzdem sollte ich die ETF-Auswahl nicht allein danach treffen, dass sie in derselben App wie Tages- und Festgeld auftaucht. Ein ETF bleibt ein Wertpapier mit Schwankungen. Wenn ich das Geld zu einem festen Termin brauche oder einen vorübergehenden Rückgang nicht aushalte, ist ein Sparprodukt mit anderer Risikostruktur wahrscheinlich passender.
Festgeld mit einem Kalender verbinden
Festgeld wird häufig einmal eingerichtet und danach vergessen. Ich halte das für einen Fehler. Vor dem Abschluss würde ich den Anlass für das Geld und das voraussichtliche Ende der Bindung notieren. Einige Wochen vor dem Termin kann ich dann prüfen, ob ich den Betrag brauche, erneut anlegen möchte oder die Aufteilung verändern will.
Eine solche Kalendergewohnheit ist ein konkreter Vorteil gegenüber dem bloßen Blick auf eine Produktliste. Sie verhindert, dass eine automatische Verlängerung oder eine verspätete Entscheidung meine Planung bestimmt. Dabei sollte ich nicht nur den Endtermin, sondern auch mögliche Fristen und die gewünschte Anschlussverwendung festhalten. Die App unterstützt die Auswahl; die Verantwortung für den richtigen Zeitpunkt bleibt bei mir.
Überschüssiges Geld in drei Fragen aufteilen
Wenn unerwartet ein größerer Betrag auf meinem Konto landet, hilft mir ein einfaches Muster: Was muss kurzfristig verfügbar bleiben? Was kann bis zu einem bekannten Zeitpunkt gebunden werden? Was darf langfristig schwanken? Erst wenn diese Fragen beantwortet sind, würde ich in Raisin nach einer passenden Lösung suchen.
Dieses Vorgehen ist schneller als ein ungeplanter Rundgang durch alle Kategorien, weil es die Auswahl von Anfang an einschränkt. Es verhindert außerdem, dass ich eine langfristige Anlage mit Geld bezahle, das eigentlich für eine bevorstehende Ausgabe gedacht war. Für mich ist das eine der nützlichsten Anwendungen der Plattform: nicht das permanente Beobachten, sondern die wiederholbare Übersetzung eines finanziellen Ziels in eine passende Produktart.
Rürup nicht wie ein normales Sparprodukt behandeln
Die Einbindung von Rürup macht Raisin für Menschen interessant, die sich mit geförderter oder steuerlich geprägter Altersvorsorge beschäftigen. Gleichzeitig ist das der Bereich, bei dem ich am wenigsten zu einer schnellen Entscheidung raten würde. Eine Rürup-Lösung ist nicht einfach eine weitere Variante von Tagesgeld oder ETF-Sparen. Persönliche Einkommenssituation, steuerliche Wirkung, Bindung und langfristige Lebensplanung spielen eine viel größere Rolle.
Ich würde die Informationen in der App daher als Ausgangspunkt für eine sorgfältige Prüfung verwenden und nicht als Ersatz für eine individuelle Beratung verstehen. Wer maximale Flexibilität braucht oder noch gar nicht weiß, ob eine langfristige Vorsorgebindung zur eigenen Lebenssituation passt, sollte diesen Bereich nicht nur deshalb wählen, weil er in derselben Oberfläche verfügbar ist.
Wo die Grenzen der Plattform spürbar werden
Eine zentrale Ansicht ersetzt kein vollständiges Girokonto
Der größte mögliche Irrtum betrifft den Begriff Finanz-App. Raisin ist für Sparen, Investieren und Vorsorge gedacht, nicht als vollständiger Ersatz für eine klassische Hausbank. Wer Gehaltseingänge, Lastschriften, Kartenzahlungen und den täglichen Zahlungsverkehr in einer einzigen Anwendung erledigen möchte, braucht wahrscheinlich zusätzlich ein Girokonto bei einem anderen Anbieter.
Das ist kein Mangel an sich, sondern eine Frage der Erwartung. Als Ergänzung zu meinem normalen Bankkonto funktioniert die Plattform schlüssiger als als alleiniger Mittelpunkt sämtlicher Finanzen. Wer diese Rollen trennt, kann die Stärken besser nutzen: Das Girokonto bleibt für Liquidität und Zahlungen zuständig, Raisin für die strukturierte Auswahl und Verwaltung von Spar- und Anlagebausteinen.
Breite Auswahl kann Entscheidungen verlangsamen
Mehrere Anlageklassen in einer App klingen nach Vereinfachung, führen aber nicht immer zu einer schnellen Entscheidung. Tagesgeld, Festgeld, ETFs und Rürup haben unterschiedliche Regeln, Risiken und Zeithorizonte. Ein Einsteiger kann sich dadurch leicht von der Menge der Möglichkeiten überfordert fühlen. Ich würde deshalb nicht versuchen, alles gleichzeitig einzurichten.
Besser ist eine Reihenfolge: zuerst eine angemessene Reserve, dann die planbaren kurz- oder mittelfristigen Ziele und erst danach langfristige Anlagen. Diese Reihenfolge ist nicht für jede Person identisch, aber sie zwingt mich, die wichtigste Frage zu beantworten: Welche Aufgabe soll das Geld erfüllen? Ohne diese Klarheit wird die App schnell zu einem Katalog statt zu einem Werkzeug.
Vergleichen heißt nicht automatisch günstiger oder besser
Die gemeinsame Darstellung kann den Eindruck erzeugen, ein Angebot sei bereits bewertet, nur weil es übersichtlich präsentiert wird. Das sehe ich anders. Ein guter Zinssatz kann durch eine unpassende Laufzeit seine Attraktivität verlieren. Ein ETF mit niedrigen laufenden Kosten kann trotzdem nicht zu meinem Risiko oder meiner gewünschten Streuung passen. Bei Rürup kann die steuerliche Betrachtung die Entscheidung stärker beeinflussen als ein einzelner Produktvergleich.
Wer ausschließlich den höchsten sichtbaren Wert auswählt, nutzt die App zu oberflächlich. Ich würde die Detailinformationen öffnen, die Bedingungen speichern oder notieren und die Entscheidung erst nach einer kurzen Pause bestätigen. Dieses zusätzliche Nachdenken ist gerade bei langfristigen Produkten wichtiger als die Geschwindigkeit des Abschlusses.
Für wen eine andere Lösung besser passt
Ich würde Raisin nicht empfehlen, wenn jemand nur ein sehr simples Tagesgeldkonto sucht und sich nicht mit weiteren Anlageformen beschäftigen möchte. Eine direkte Bank-App kann dann übersichtlicher wirken. Für aktive Trader, die detaillierte Ordertypen, umfangreiche Chartwerkzeuge oder eine besonders spezialisierte Depotoberfläche erwarten, dürfte ein klassischer Broker geeigneter sein.
Auch sehr erfahrene Anleger, die bereits ein ausgefeiltes Depot bei einem spezialisierten Anbieter führen, brauchen die Plattform möglicherweise nur für einzelne Spar- oder Festgeldbausteine. Ihr Vorteil liegt dann nicht in einer vollständigen Verlagerung, sondern in der Ergänzung. Umgekehrt profitieren Einsteiger, die mehrere Ziele erstmals sortieren möchten, stärker von der gemeinsamen Struktur als von einer maximal spezialisierten Einzelanwendung.
Mein Urteil nach einer konsequenten Nutzung
Raisin überzeugt mich dann, wenn ich es als ruhige Verwaltungs- und Entscheidungszentrale verwende. Die App von Raisin SE bringt Tagesgeld, Festgeld, ETFs und Rürup in einen Zusammenhang, ohne dass ich für jedes Ziel sofort eine andere Oberfläche öffnen muss. Die aktuelle Version 5.52.0 zeigt außerdem, dass die Anwendung laufend weitergeführt wird. Entwickelt wurde sie bereits seit dem 6. Juli 2020, was zur heute erreichten Verbreitung passt.
Meine Empfehlung lautet trotzdem nicht, jede Kategorie automatisch zu nutzen. Der eigentliche Gewinn entsteht durch eine klare Reihenfolge, feste Prüftermine und eine selbst geführte Übersicht. Ich würde Benachrichtigungen gezielt einsetzen, Festgeldtermine im Kalender vermerken, ETF-Sparpläne nicht ständig anhand kurzfristiger Bewegungen ändern und Rürup besonders gründlich prüfen. Diese Gewohnheiten machen aus der App mehr als eine Sammlung von Angeboten.
Für mich ist Raisin am stärksten als verbindendes Werkzeug für mehrere finanzielle Ziele, nicht als vollständige Bank und nicht als automatische Anlageberatung. Wer diese Grenze versteht, bekommt eine praktische und kostenlose App für die eigene Finanzorganisation. Wer dagegen eine einzige Anwendung für Zahlungsverkehr, Trading und persönliche Beratung erwartet, wird wahrscheinlich an den Grenzen der Plattform ankommen.
Unterm Strich würde ich Raisin einem Freund empfehlen, der seine Rücklagen und langfristigen Pläne bisher unübersichtlich auf verschiedene Anbieter verteilt und nun eine gemeinsame Struktur sucht. Ich würde ihm aber ebenso sagen, dass die App die Entscheidung nicht abnimmt. Sie macht den Weg zu Tagesgeld, Festgeld, ETFs und Rürup übersichtlicher; ob ein Produkt wirklich zum eigenen Leben passt, muss weiterhin ich selbst beurteilen.
FAQ zu Raisin: Fest-, Tagesgeld, ETFs
Was ist Raisin und welche Finanzprodukte werden über die App angeboten?
Raisin ist eine digitale Plattform, über die Nutzer verschiedene Spar- und Anlageprodukte vergleichen und teilweise direkt abschließen können. Dazu gehören unter anderem Tagesgeld, Festgeld und je nach Land beziehungsweise Angebot auch ETF-Lösungen. Die App bündelt Angebote unterschiedlicher Partnerbanken und stellt Zinssätze, Laufzeiten sowie wichtige Bedingungen übersichtlich dar. Vor dem Abschluss sollten Nutzer dennoch prüfen, welche Bank tatsächlich Vertragspartner ist und welche gesetzlichen Sicherungen gelten.
Wie sicher sind Tagesgeld und Festgeld bei Raisin?
Die Sicherheit hängt nicht nur von Raisin selbst, sondern vor allem von der jeweiligen Partnerbank und dem gewählten Produkt ab. Einlagen wie Tagesgeld und Festgeld können innerhalb der gesetzlichen Grenzen durch die Einlagensicherung des jeweiligen Landes geschützt sein. Die konkrete Höhe, Währung und zuständige Sicherungseinrichtung sollten vor der Eröffnung eines Kontos kontrolliert werden. ETF-Anlagen sind hingegen Wertpapiere und unterliegen Kursschwankungen; ein vollständiger Kapitalschutz besteht dort nicht.
Welche Kosten können bei der Nutzung von Raisin entstehen?
Die Nutzung der Plattform oder App kann je nach Produkt grundsätzlich kostenlos sein, trotzdem sollten Nutzer die jeweiligen Konditionen sorgfältig lesen. Mögliche Kosten können beispielsweise bei bestimmten ETF-Sparplänen, Depotlösungen, Transaktionen, Währungsumrechnungen oder zusätzlichen Dienstleistungen anfallen. Auch steuerliche Aspekte können eine Rolle spielen. Vor dem Abschluss empfiehlt es sich, das Preis- und Leistungsverzeichnis sowie die Produktinformationen der zuständigen Partnerbank vollständig zu prüfen.
Wie funktioniert die Geldanlage in ETFs über Raisin?
Bei einer ETF-Anlage wählen Nutzer in der Regel eine Anlagestrategie oder ein passendes ETF-Portfolio und legen anschließend einen einmaligen Betrag oder einen regelmäßigen Sparplan fest. Das investierte Geld wird auf mehrere Wertpapiere verteilt, wodurch eine breitere Streuung möglich ist. Trotzdem können die Kurse fallen und Verluste entstehen. ETFs eignen sich deshalb eher für einen langfristigen Anlagehorizont und nicht für Geld, das kurzfristig benötigt wird.
Welche Voraussetzungen gelten für die Eröffnung eines Raisin-Kontos?
Für die Kontoeröffnung müssen Nutzer normalerweise volljährig sein, ihren Wohnsitz in einem unterstützten Land haben und sich eindeutig identifizieren. Je nach Produkt werden persönliche Daten, ein Referenzkonto und zusätzliche Angaben zur steuerlichen Situation benötigt. Die Identifizierung kann digital oder über ein anderes vorgesehenes Verfahren erfolgen. Außerdem sollten Nutzer beachten, dass nicht jedes Tagesgeld-, Festgeld- oder ETF-Angebot für jede Person verfügbar ist.